„Most investors devote more time to thinking about demand than supply. Yet demand is more difficult to forecast than supply.“
— Edward Chancellor, Capital Returns (2015)
Die meisten Investoren fragen, wie stark die Nachfrage in einer Branche wachsen wird. Der Capital-Cycle-Ansatz setzt auf der anderen Seite an: Wie viel Kapital fließt gerade in einen Sektor, und wie viel neues Angebot entsteht dadurch? Wir zeigen Ihnen, wie der Kreislauf aus hohen Renditen, Überinvestitionen, Konsolidierung und neuer Knappheit funktioniert, warum er sich wiederholt und wann er für Investoren interessant wird. Mit diesem Ansatz sind wir auf eine Branche gestoßen, in der das Angebot aus unserer Sicht nicht mehr mit der Nachfrage Schritt hält – der Deep-Dive-Report dazu folgt in Kürze.
Der menschliche Geist ist reich an Ideen und Konzepten. Im Verlauf der letzten 2,5 Jahrtausende, angefangen mit den Philosophien des antiken Griechenlands, Indiens und Chinas, hat die Menschheit eine große Vielfalt an Denkrichtungen, Denkschulen und ganzen philosophischen Systemen hervorgebracht. Vieles davon hat die Menschheitsentwicklung bereichert und vorangetrieben, einiges hat jedoch zu schrecklichem Leid geführt – denken wir nur an die Opfer des Nationalsozialismus oder vieler kommunistischer Regime.
Im Bereich der Kapitalallokation, des Investierens, haben sich ebenfalls einige Investmentphilosophien und -ansätze im Laufe der letzten 100 bis 200 Jahre entwickelt. Die bekanntesten sind Value Investing und Growth Investing. Jede dieser Methoden hat ihre Vor- und Nachteile. Methoden, die sich bewährt haben, verfügen über eine treue Gefolgschaft.
In unserem heutigen Newsletter möchten wir Ihnen einen weiteren, weniger bekannten Investmentansatz vorstellen, der aus unserer Sicht durchaus Beachtung verdient. Es handelt sich dabei um den Capital-Cycle-Ansatz des Londoner Vermögensverwalters Marathon Asset Management (im weiteren Verlauf auch Marathon genannt).
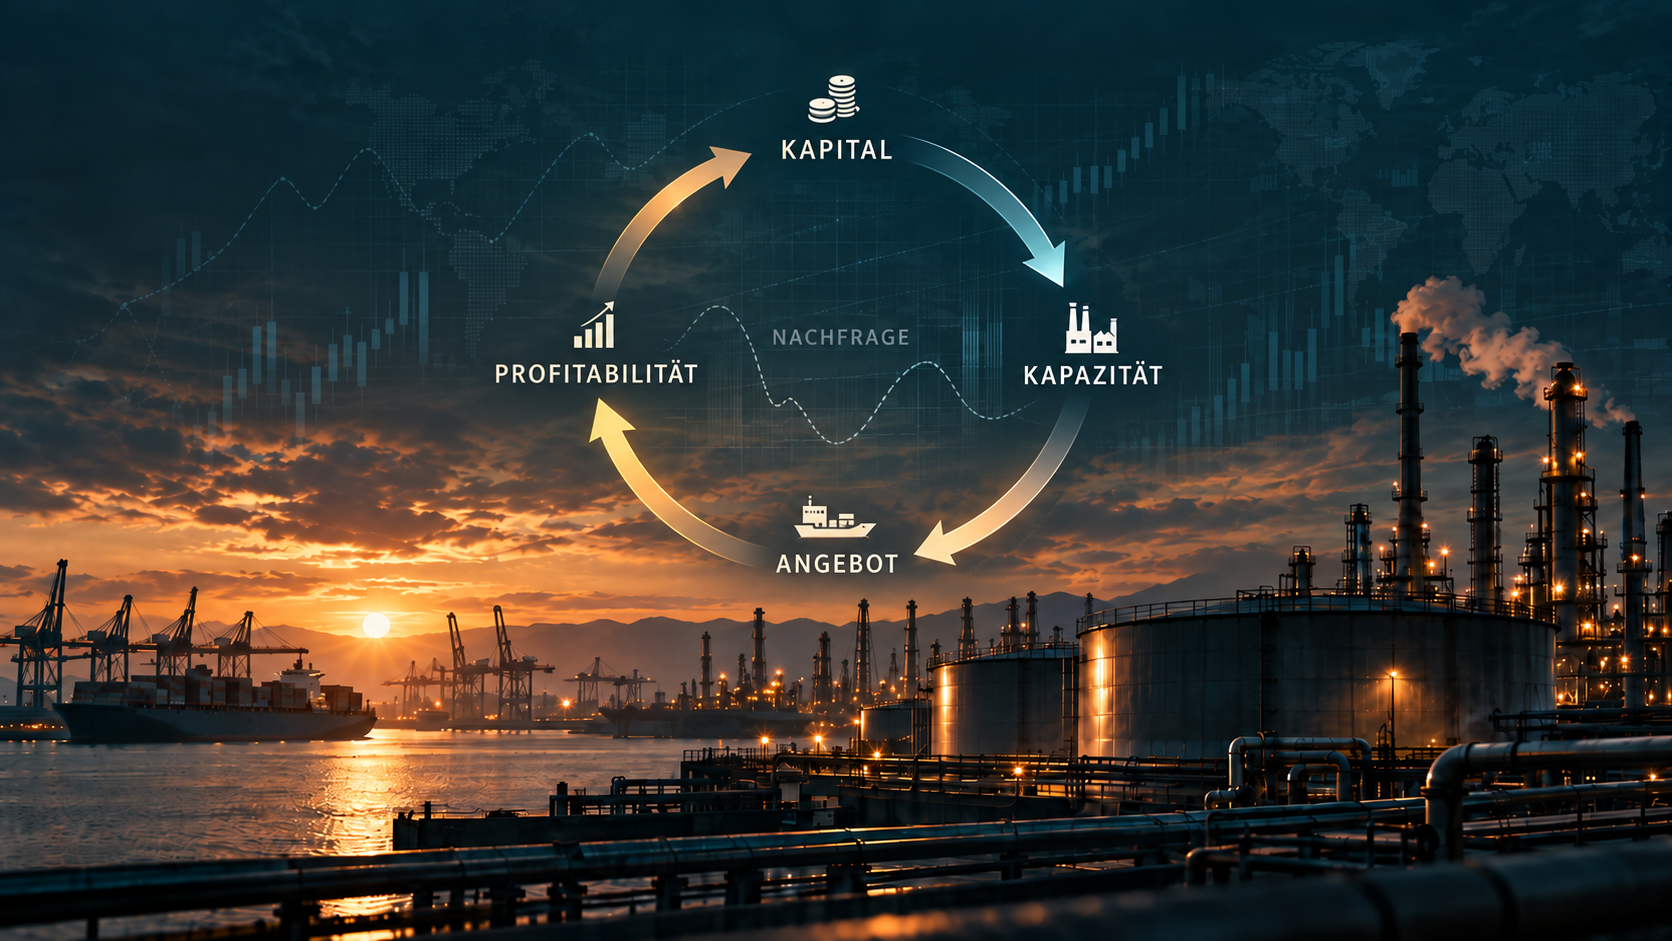
Der Capital-Cycle-Ansatz (Kapitalzyklus-Ansatz) ist eine Investmentphilosophie, die den Fokus weg von der oft schwer prognostizierbaren Nachfrage (Demand) hin zur Angebotsseite (Supply) einer bestimmten Branche lenkt. Der Ansatz geht davon aus, dass die Rendite maßgeblich davon bestimmt wird, wie viel Kapital in einen Sektor hinein- oder aus ihm herausfließt. Sehr stark vereinfacht dargestellt läuft der Kapitalzyklus in folgenden Phasen ab:
• Hohe Kapitalrenditen einer Branche ziehen neues Kapital und neue Wettbewerber an.
• Das Management steigert, getrieben durch die wachsende Rentabilität, die Produktionskapazitäten.
• Investitionen steigen, was zu wachsenden Kapazitäten führt. Neue Wettbewerber treten in den Markt ein, da der Kuchen immer größer wird.
• Das führt dazu, dass mit der Zeit das Angebot die Nachfrage übersteigt. Auf der Ebene des einzelnen Unternehmens wird dies oft viel zu spät erkannt.
• Das Überangebot mündet in fallende Unternehmensrenditen. Die Unternehmensbewertungen brechen ein.
• Die niedrigen Renditen vertreiben das Kapital aus der Branche. Investitionen werden gekürzt oder gar gestrichen.
• Es folgt die Konsolidierung der Branche: Kapazitäten werden abgebaut, der Wettbewerb nimmt ab, was nach einiger Zeit zur Unterversorgung des Marktes führt.
• Dadurch können die Überlebenden der Konsolidierungsphase höhere Preise durchsetzen und wieder mehr verdienen. Die Kapitalrenditen wachsen und das Spiel beginnt von vorn.
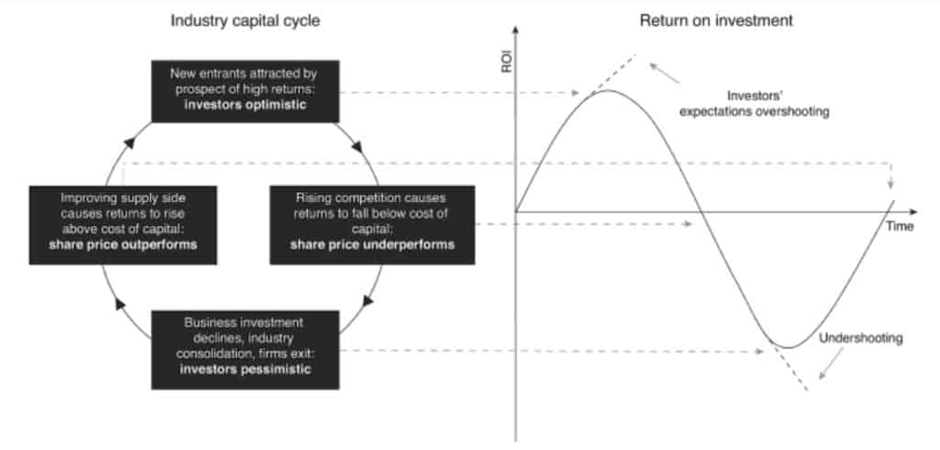
Edward Chancellor, britischer Finanzhistoriker und Autor von „Devil Take the Hindmost“, hat diese Denkweise in den Marathon-Sammelbänden zusammengetragen, zuletzt in dem von ihm herausgegebenen Buch „Capital Returns“.
Der Investmentphilosophie von Marathon liegen zwei zentrale Ideen zugrunde:
• Erstens ziehen hohe Renditen Kapital an, während niedrige Renditen Kapital vertreiben. Dadurch verändert sich das Wettbewerbsumfeld.
• Zweitens ist die Fähigkeit des Managements zur Kapitalallokation für langfristige Aktionärsrenditen entscheidend.
Es ist ein simpler, aber sehr wirkungsvoller Ansatz, der besonders gut auf zyklische Branchen angewendet werden kann. Die Regel lautet: Investiere in eine zyklische Branche, und zwar nur am Ende der Konsolidierungsphase. Was einfach klingt, ist jedoch nicht so einfach umzusetzen. Wie erfahrene Investoren sicherlich wissen, lässt sich der richtige Zeitpunkt beim Investieren kaum treffen. Timing funktioniert nicht.
So ist es auch beim Capital-Cycle-Ansatz: Eine Branche am Ende ihrer Konsolidierungsphase zu identifizieren und korrekt zu prognostizieren, dass das Angebot die Nachfrage bald nicht mehr ausreichend bedienen kann, ist kein leichtes Vorhaben. Hinzu kommt die Notwendigkeit, eine ordentliche Portion Geduld mitbringen zu müssen, denn der Markt muss die steigenden Renditen erst einmal erkennen und anfangen, sie einzupreisen, damit die Aktienkurse wieder steigen. Diese zeitliche Lücke muss man durchhalten können.
Edward Chancellor argumentiert in seinem Buch, dass Investoren aufgrund menschlicher Denkmuster dazu tendieren, die jüngste Entwicklung linear in die Zukunft fortzuschreiben (Aktie X ist gestiegen, also wird sie weiter steigen). Dabei verlaufen die Wirtschaft und die Entwicklung einzelner Branchen meistens in Zyklen: Wirtschaftszyklen, Kreditzyklen, Immobilienzyklen, Rohstoffzyklen usw. Und so ist es auch mit dem Kapital, das bekanntermaßen „ein scheues Reh“ ist: Es fließt in Wellen in eine Branche hinein und wieder heraus.
In der Regel versuchen Kapitalmarktanalysten, die Nachfrageseite zu prognostizieren, um die Gewinnentwicklung einer Branche oder eines Unternehmens zu ermitteln. Im Gegensatz dazu fokussiert sich der Capital-Cycle-Ansatz auf die Angebotsseite und versucht, das zukünftige Angebot herzuleiten. Gerade das künftige Angebot wird häufig unterschätzt.
Angenommen, die Nachfrage nach einem Rohstoff steigt um 5%. Wenn die Produktionskapazität gleichzeitig um 15% erhöht wird, kann trotz guter Nachfrage ein Preisverfall folgen. Steigt die Nachfrage dagegen nur um 1%, während das Angebot um 5% schrumpft, kann sich die Profitabilität deutlich verbessern.
Warum funktioniert der Capital-Cycle-Ansatz?
Eine besonders wichtige Rolle bei dieser Investmentmethode spielen die Qualität des Managements und seine Fähigkeit, das Kapital zu allokieren. Hohe Renditen verleiten das Management oft zu Überinvestitionen, welche zu Überkapazitäten führen. In solchen Phasen neigen Manager dazu, ihre eigenen Fähigkeiten bei der Kapitalallokation zu überschätzen. Der Satz „Die Branche investiert zu viel“ wird häufig begleitet von „aber unser Projekt ist besser“.
Manager werden häufig für Umsatz, Gewinnwachstum, Marktanteil oder Unternehmensgröße belohnt. Das kann eine strukturelle Tendenz zur Expansion erzeugen. Ein CEO erhält kaum öffentliche Anerkennung dafür, eine Fabrik nicht zu bauen. Große Akquisitionen und Wachstum sorgen dagegen für Schlagzeilen.
Banken verdienen an Börsengängen (IPOs), Kapitalerhöhungen, Anleiheemissionen sowie Fusionen und Übernahmen (M&A). Sie profitieren deshalb häufig vom Kapitalzufluss in populäre Branchen und nicht von Investitionszurückhaltung.
Hohe Preise und Margen werden in die Zukunft fortgeschrieben. Besonders problematisch ist das in Branchen mit langen Bauzeiten: Ein Minenprojekt kann Jahre benötigen, Schiffe werden Jahre vor ihrer Auslieferung bestellt, Halbleiterfabriken kosten Milliarden und benötigen lange Vorlaufzeiten. Auch Rechenzentren, Stromnetze oder LNG-Terminals brauchen Jahre bis zur Inbetriebnahme. Die Kapazität, die einen Boom beendet, wird häufig genau während des Booms bestellt.
Dem Marathon-Gedanken sehr nahe kommen auch andere Autoren, so z. B. Robin Greenwood und Samuel Hanson von der Harvard Business School. Sie haben den Markt für Massengutfrachter (Dry Bulk) untersucht. Hohe Frachtraten führen zu hohen Schiffspreisen und vielen Neubestellungen, sagen aber niedrige Renditen in den Folgejahren voraus. Rein risikobasierte Modelle können das nicht erklären. Die Autoren führen es auf zwei Verhaltensfehler zurück: Die Reedereien schreiben die aktuelle Nachfrage zu weit in die Zukunft fort, und sie unterschätzen, dass ihre Konkurrenten zur selben Zeit ebenfalls bestellen (Quelle: Greenwood/Hanson, „Waves in Ship Prices and Investment“, NBER Working Paper 19246, S. 2 und 16).
Wann investieren?
· Der klassische Capital Cycle: Eine Branche hat Jahre schlechter Profitabilität hinter sich. Kapital ist verschwunden, die Investitionsausgaben (Capex) wurden gekürzt, Wettbewerber sind ausgeschieden, Kapazitäten wurden stillgelegt, die verbliebenen Unternehmen verhalten sich rationaler. In diesem Stadium können Gewinne steigen, obwohl die Nachfrage nur mäßig wächst. Der Investor muss also nicht auf einen Nachfrageboom warten.
· Der „Broken Capital Cycle“ (gestörter Kapitalzyklus): Noch attraktiver können Unternehmen sein, bei denen hohe Kapitalrenditen nicht genügend neues Kapital beziehungsweise keinen effektiven Wettbewerb anziehen. Gründe dafür können hohe Eintrittsbarrieren sein, z. B. Patente, Netzwerkeffekte, hohe Wechselkosten oder schwer reproduzierbare Produktionskompetenzen. In diesen Fällen funktioniert die klassische Rückkehr der Kapitalrenditen zum Branchendurchschnitt (Mean Reversion) nicht oder nur sehr langsam.
Chancellors eigene Beschreibung von Capital Returns hebt genau diese beiden Wege hervor: Unternehmen können attraktiv werden, weil Kapital aus einer Branche verschwunden ist oder weil starke Eintrittsbarrieren verhindern, dass hohe Renditen durch neue Konkurrenz zerstört werden.
Beispiele aus der Praxis
Das Buch „Capital Returns“ enthält zahlreiche historische Beobachtungen aus Marathon-Berichten der Jahre 2002–2015. Hier sind nur ein paar davon:
· Telecom/TMT: Der Technologie- und Telekomboom Ende der 1990er-Jahre führte zu massiven Investitionen in Netze und Infrastruktur. Selbst wenn die langfristige Prognose eines stark steigenden Datenverkehrs richtig war, war die Investmentthese falsch, weil zu viel Kapital gleichzeitig in das Angebot floss. Das ist ein fundamentales Capital-Cycle-Prinzip: Eine gute Branchenprognose ist nicht automatisch ein gutes Investment.
· Schifffahrt: Hohe Frachtraten führen zu Schiffsbestellungen. Da Neubauten erst mit Verzögerung geliefert werden, bleiben die Frachtraten zunächst hoch. Wenn die Flotte schließlich stark wächst, entsteht Überkapazität. Die oben genannte Studie von Greenwood und Hanson bestätigt genau diesen Mechanismus empirisch.
· Rohstoffe: Der Rohstoffboom der 2000er-Jahre führte zu stark steigenden Explorations- und Investitionsbudgets. Ein Teil der Kapazität kam erst Jahre später auf den Markt, da die Erschließung neuer Felder oder Minen lange dauert. Die langfristige Nachfragegeschichte (insbesondere China) konnte richtig sein und trotzdem miserable Projekte hervorbringen.
Fazit und Ausblick
Wir bei Novind Research halten den Capital-Cycle-Ansatz für sehr überzeugend. Er entspricht unserer konträren Investmentphilosophie. Wie Edward Chancellor es in seinem Buch formuliert: „The good capital cycle analyst is a contrarian by nature and always sceptical of the siren call of Wall Street“ (zu Deutsch: Ein guter Kapitalzyklus-Analyst ist von Natur aus ein Querdenker und steht den Verlockungen der Wall Street stets skeptisch gegenüber).
Der Capital-Cycle-Ansatz erfordert, ähnlich wie das Value Investing, Geduld und die Bereitschaft, über einen längeren Zeitraum zu warten, bis sich die Investmentthese erfüllt und der Markt anfängt, ebenfalls zu investieren.
Dazu kommt, dass diese Investmentmethode in der breiten Öffentlichkeit wenig bekannt ist. Marathon Asset Management hat jedoch über Jahrzehnte gezeigt, dass sie funktionieren kann.
Basierend auf dem Capital-Cycle-Ansatz werden wir demnächst einen Deep-Dive-Report veröffentlichen. Wir haben durch unsere Analyse eine Branche ausgemacht, in der die Nachfrage das Angebot nach unserer Einschätzung deutlich übersteigt. Wir werden ein Unternehmen vorstellen, das von dieser Entwicklung profitieren dürfte.
Begleiten Sie uns auf dieser spannenden Reise durch das konträre Investmentuniversum.
Wie immer, wir recherchieren, Sie treffen Entscheidungen.
Wir wünschen Ihnen viel Erfolg und möglichst Spaß auf Ihrem spannenden Weg des Investierens.
Disclaimer
Bitte beachten Sie unseren Disclaimer (https://www.novind-research.com/disclaimer/).
Novind Research erstellt Anlageempfehlungen im Sinne der Marktmissbrauchsverordnung (MAR) und veröffentlicht diese gewerblich. Wir handeln nicht als Anlageberater im Sinne des § 32 KWG und erbringen keine auf Ihre persönlichen Verhältnisse zugeschnittene Beratung.
Die auf dieser Website veröffentlichten Analysen dienen ausschließlich Informationszwecken und stellen keine Anlageberatung und keine auf individuelle Verhältnisse zugeschnittene Empfehlung dar. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für künftige Erträge.